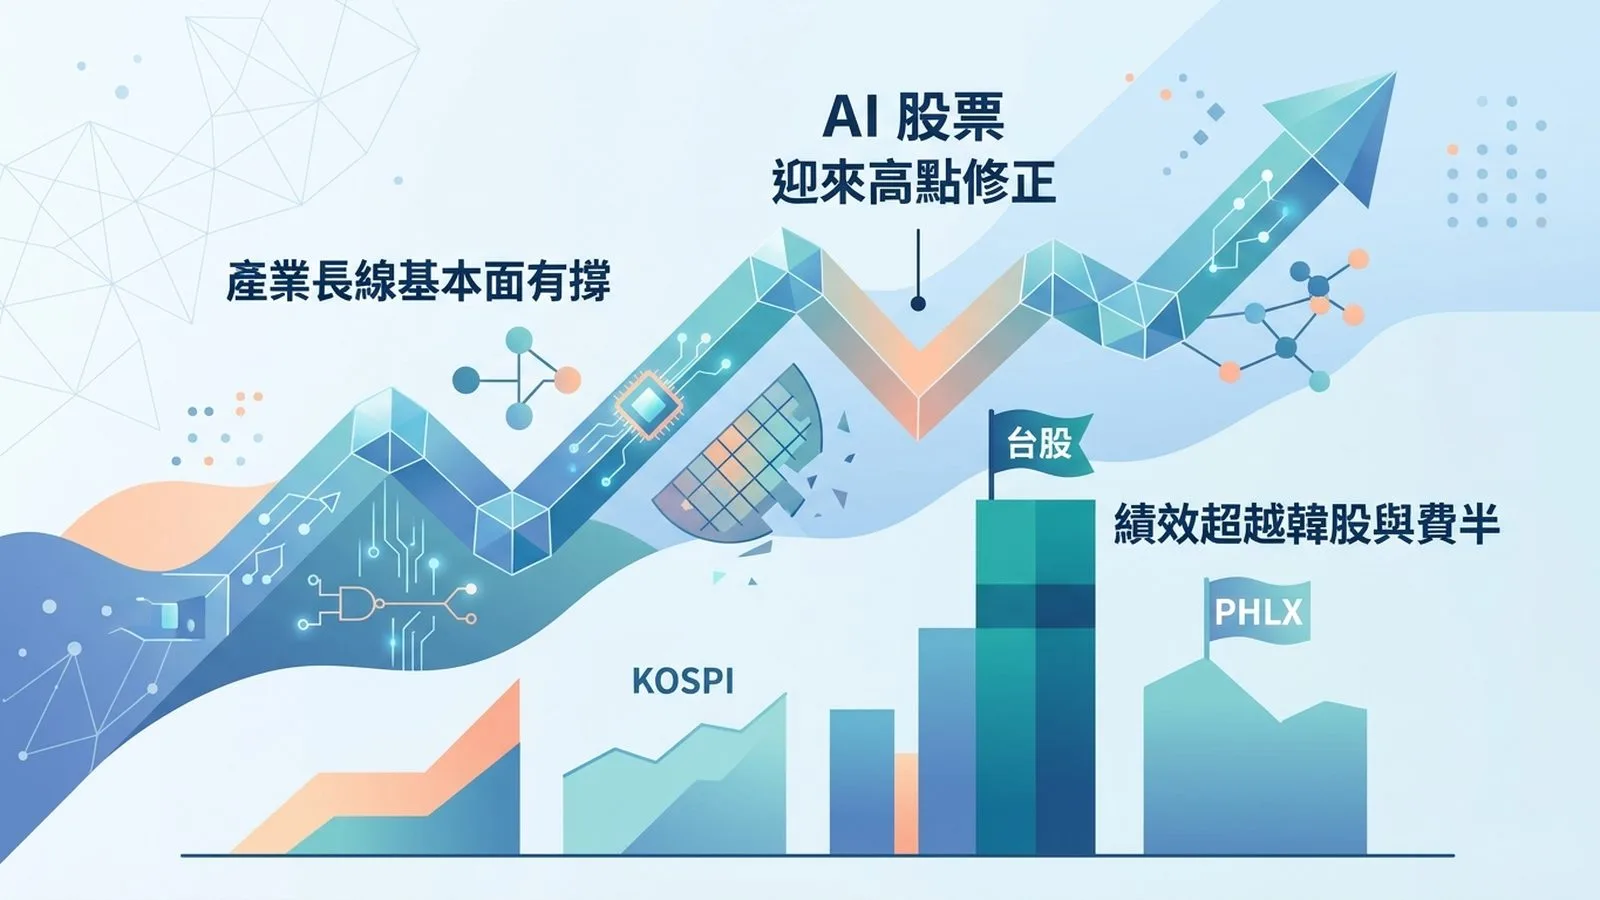
全球科技類股近期面臨較大規模的市場修正,然而台灣加權指數今年截至十月底的累積漲幅仍達 58.6%,表現超越韓國股市與費城半導體指數。這波回檔主要源自市場重新審視人工智慧(AI)領域的投資報酬與企業獲利表現,而非整體經濟環境出現衰退徵兆。
台股績效居主要市場之冠 主動選股展現優勢
統計至十月底,台股今年表現相當突出,台灣加權指數上漲 58.6%,優於費城半導體指數的 57.3% 以及韓國股市的 54.4%。在此背景下,各類 AI 股票 與科技供應鏈躍居資金焦點,帶動台灣股票型基金整體平均報酬達到 66.3%,其中近七成四的共同基金績效成功超越大盤。
在各類投資工具中,主動式選股的策略優勢更為顯著。台灣中小型股票基金今年平均報酬率達 77.2%,獲利表現最佳的單一基金報酬率更達到 127%。相較之下,被動式指數股票型基金(ETF, Exchange Traded Funds)平均報酬率為 62.0%,而主動式 ETF 平均報酬率則為 57.8%。專業經理人得以根據產業動向彈性調整持股與資金分配,加上共同基金無需每日公開詳細投資組合,降低了策略被市場跟單追價的風險。
經濟衰退機率偏低 AI 資料中心監管不代表需求冷卻
面對近期科技股的修正行情,歷史統計顯示,科技類股大幅回檔後,後續走勢往往取決於總體經濟是否步入衰退。回溯 1987 年以來的數據,若美國經濟維持成長未陷入衰退,台股在科技股急跌後一年的平均回升幅度達 18.3%,優於印度、新興亞洲及日本等市場。從目前的美國就業市場數據與長短天期國債利差觀察,短期內出現經濟衰退的機率相對不高。
此外,市場關注美國政局變化可能帶來對大型科技企業及 AI 資料中心(Data Center)的監管壓力。儘管政策監督力道可能增加,但重大法案仍須經過跨黨派協商與立法流程,政策突然大幅轉變的風險受到政治機制牽制。對於產業而言,核心觀察指標在於全球科技巨頭是否會因為政策變化而調降資本支出(CapEx)或延後硬體建設計畫;只要 AI 算力需求持續成長,相關供應鏈的營運基本面依舊獲得良好支撐。
這代表什麼
對於台灣半導體與伺服器產業而言,近期股市的震盪主要屬於資金面與估值的調整,並非 AI 產業實質需求的熄火。台灣供應鏈在全球高階晶片製造與 AI 伺服器組裝佔據核心地位,只要國際科技巨頭持續投入龐大的軟硬體建設,台灣硬體製造商的營收展望便相對穩健。
對於一般投資人與中小企業決策者來說,市場對 AI 投資效益的理性審視是產業發展的必然過程。法規監管雖然短期內可能增加企業合規成本與市場不確定性,但規範明確化反而有助於大型資料中心與生成式 AI 應用的長遠健康發展。在總體經濟並未走衰的前提下,投資策略宜著眼於長期產業趨勢,評估適時分批布局或透過專業管理的基金產品參與成長。
背景補充
在資本市場中,共同基金與 ETF 是兩種常見的投資管道:
- 共同基金:由基金經理人進行主動式選股與資產配置,持股明細依規定定期公布,具備較高的操作彈性與隱密性。
- 被動式 ETF:主要追蹤特定指數績效,投資組合每日公開揭露,交易方式與一般股票相同。
- 主動式 ETF:結合主動投資策略與 ETF 的交易機制,由經理人挑選標的,但每日必須揭露投資組合資訊。
在 AI 產業鏈中,資料中心是提供高效能運算的核心基礎設施,內部裝載大量伺服器與高階繪圖晶片(GPU)。隨著各大科技公司爭相投入大語言模型訓練與雲端服務,AI 資料中心需要的電力、散熱系統及高階晶片產能呈急劇成長,這也促使各國監管機構開始針對能源消耗、資料安全與市場競爭等議題發起相關政策討論與審查。
常見問題
台股今年績效為何能超越韓股與費城半導體指數?
台灣加權指數主要受惠於半導體與伺服器供應鏈受惠於 AI 浪潮帶動,今年截至十月底累積上漲 58.6%,主動式選股的共同基金平均報酬更高達 66.3%,展現強勁的產業基本面。
美國對 AI 資料中心加強監管會影響台灣供應鏈嗎?
監管政策雖可能短期增加企業法規合規成本,但只要全球科技巨頭持續擴大雲端運算與軟硬體資本支出,台灣半導體與伺服器硬體製造商的營運動能便不受實質影響。
科技股高檔拉回時,投資人應如何看待 AI 股票的未來走勢?
歷史數據顯示在總體經濟未陷入衰退的情況下,科技股急跌後台股後續表現依然良好。市場修正主要反映對獲利效益的理性評估,長線投資可採取分批布局方式因應短線波動。