人工智慧(AI)技術持續演進,帶動科技產業的成長動能從單純的算力晶片逐漸擴散至整體供應鏈。隨著國際雲端服務業者持續擴大資本支出,台灣與南韓在半導體先進製造與記憶體領域的互補優勢正成為市場關注焦點。
推論與 AI 代理推升記憶體需求 能見度看至近五年
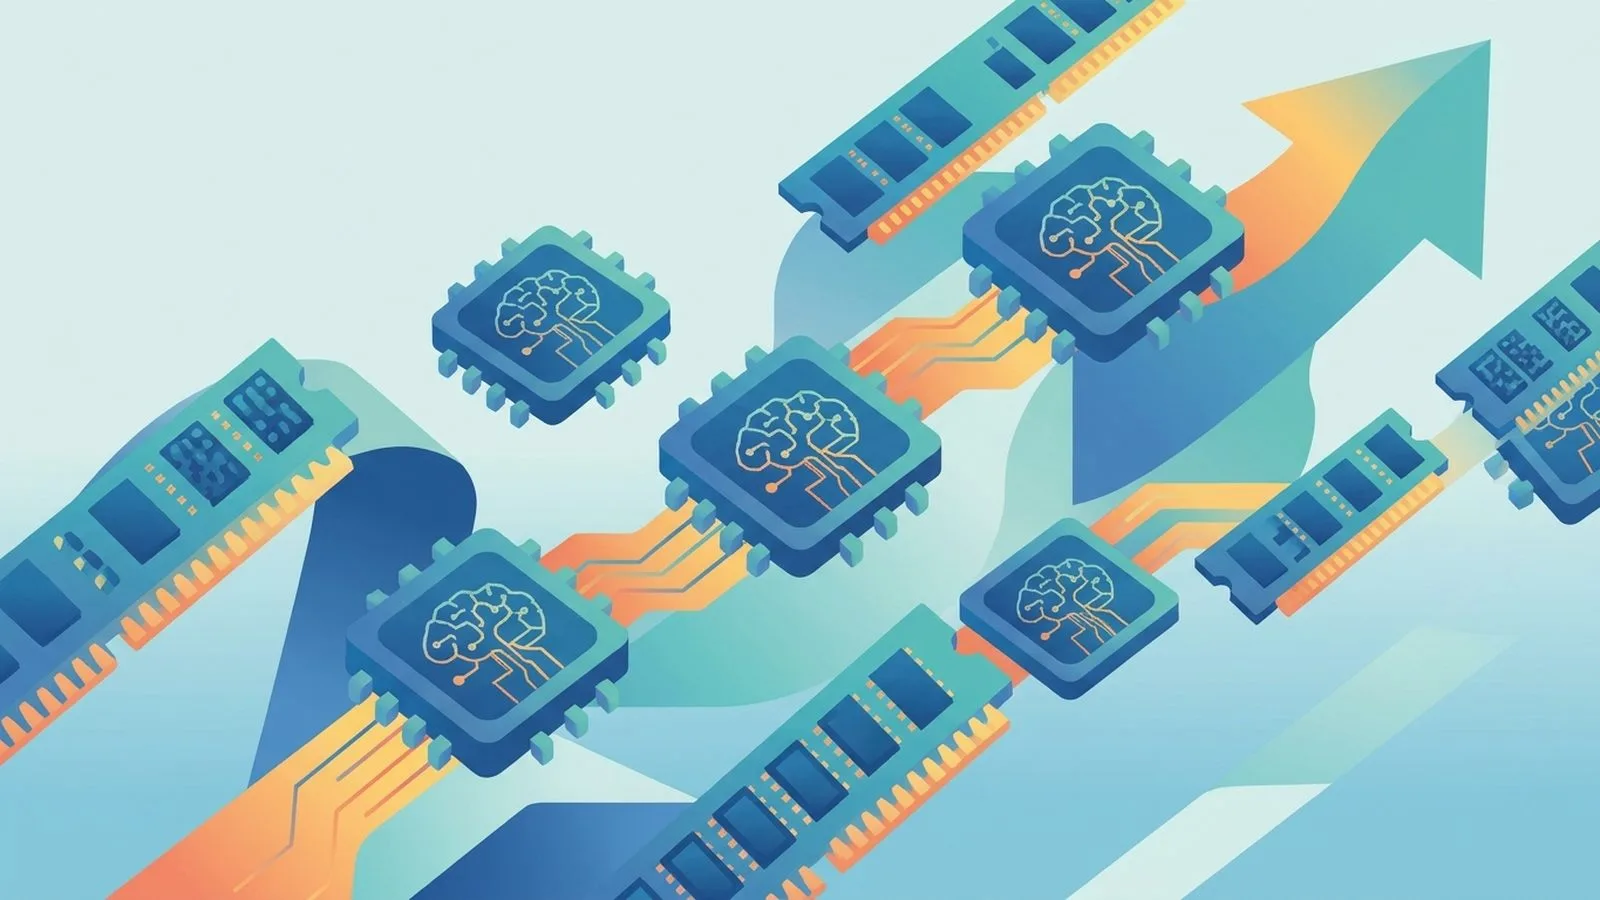
隨著 AI 技術從先前的模型訓練階段,逐步擴展至實際推論、AI 代理(AI Agent)以及物理 AI 等應用場景,硬體系統對儲存效能的要求大增。為了處理更長的對話脈絡與複雜任務,系統除了極致算力之外,更需要更高的資料傳輸頻寬與容量,進一步拉動動態隨機存取記憶體(DRAM)與快閃記憶體(NAND Flash)的需求。
全球主要雲端巨頭如微軟(Microsoft)、亞馬遜(Amazon)、Meta 與 Google 均持續增加硬體資本支出。產業專家分析,高頻寬記憶體(HBM)與高堆疊層數記憶體的製造複雜度增加,加上摩爾定律放緩使製程微縮更具挑戰,市場供給可能持續緊繃。主要記憶體大廠如三星電子預估供需緊張情況將延續至 2028 年,SK 海力士的產能需求能見度亦延伸至 2029 年。
台灣供應鏈掌握關鍵技術 先進封裝與光通訊接棒
除了記憶體缺口之外,整體 AI 伺服器(AI Server)與邊緣運算的發展,也推動了硬體架構的全面升級。台灣半導體產業在晶圓代工先進製程、先進封裝及伺服器製造領域擁有強大競爭力。隨著圖形處理器(GPU)與客製化特殊應用積體電路(ASIC)的技術演進,台積電等龍頭業者正加速擴充 CoWoS 先進封裝產能,帶動相關檢測設備、IC 載板及廠務工程的需求升溫。
此外,隨著 AI 運算叢集的規模擴大,資料傳輸速度正朝向 800G 甚至 1.6T 升級,使共同封裝光學(CPO)技術成為焦點。同時,AI 機櫃帶來的超高功耗問題,也促使電源管理架構向高壓直流供電轉型,讓光通訊與電力系統業者成為下一階段受惠的重點供應鏈。
這代表什麼
這項趨勢顯示,AI 產業的技術與市場焦點不再局限於少數 AI 晶片設計龍頭,而是全面考驗硬體系統的升級能力。未來運算瓶頸逐漸從「晶片算力不足」轉移到「記憶體傳輸瓶頸」與「系統散熱與耗電過高」。對台灣半導體與電子零組件業者而言,只要企業能在先進封裝、高頻傳輸或電源管理等領域具備高技術門檻與量產實力,就能在全球供應鏈中占據不可或缺的地位。
背景補充
在半導體產業中,台灣與南韓各自扮演不可替代的角色。南韓在記憶體領域居全球領導地位,掌握大部分 HBM 與 DRAM 的供應;台灣則在邏輯晶片製造、先進封裝(如台積電 CoWoS 技術)及伺服器終端組裝具備強大生態系。隨著 AI 運算技術日益複雜,單一晶片已無法滿足需求,必須將邏輯晶片與 HBM 透過先進封裝整合在一起,這使台韓兩地的供應鏈形成了極為緊密的合作關係。
常見問題
AI 發展為什麼會帶動記憶體需求大增?
當 AI 從模型訓練邁向實際推論與代理型應用時,系統需要處理更長的情境對話與複雜任務,帶動資料傳輸頻寬與記憶體容量需求大幅提升。
台灣與南韓在 AI 半導體供應鏈中各自扮演什麼角色?
南韓主要掌握高頻寬記憶體(HBM)與 DRAM 等儲存技術;台灣則擁有晶圓代工先進製程、CoWoS 先進封裝及 AI 伺服器組裝的強大優勢。
除了核心晶片與記憶體,AI 供應鏈還有哪些潛力領域?
隨著算力升級帶動傳輸與功耗需求,先進封裝設備、IC 載板、光通訊技術(如 CPO)以及高壓直流電源管理架構正成為關鍵轉型領域。