AI 伺服器硬體規格全面升級!先進封裝與液冷散熱的量產良率挑戰
AI 伺服器需求推動台灣 PCB 與載板產值顯著成長,CoWoS 封裝、液冷散熱及 800G 光元件亦加速普及。然而隨著硬體技術複雜度大幅提高,量產良率與出貨時程將成為影響產業供應放量的關鍵。
AI 伺服器需求推動台灣 PCB 與載板產值顯著成長,CoWoS 封裝、液冷散熱及 800G 光元件亦加速普及。然而隨著硬體技術複雜度大幅提高,量產良率與出貨時程將成為影響產業供應放量的關鍵。
受惠於 AI 伺服器與資料中心建置需求,台灣印刷電路板(PCB)產值預估將於 2026 年衝破新台幣一兆元。從先進封裝、矽光子到高階散熱,整體硬體供應鏈迎來明確的升級與拉貨動能。
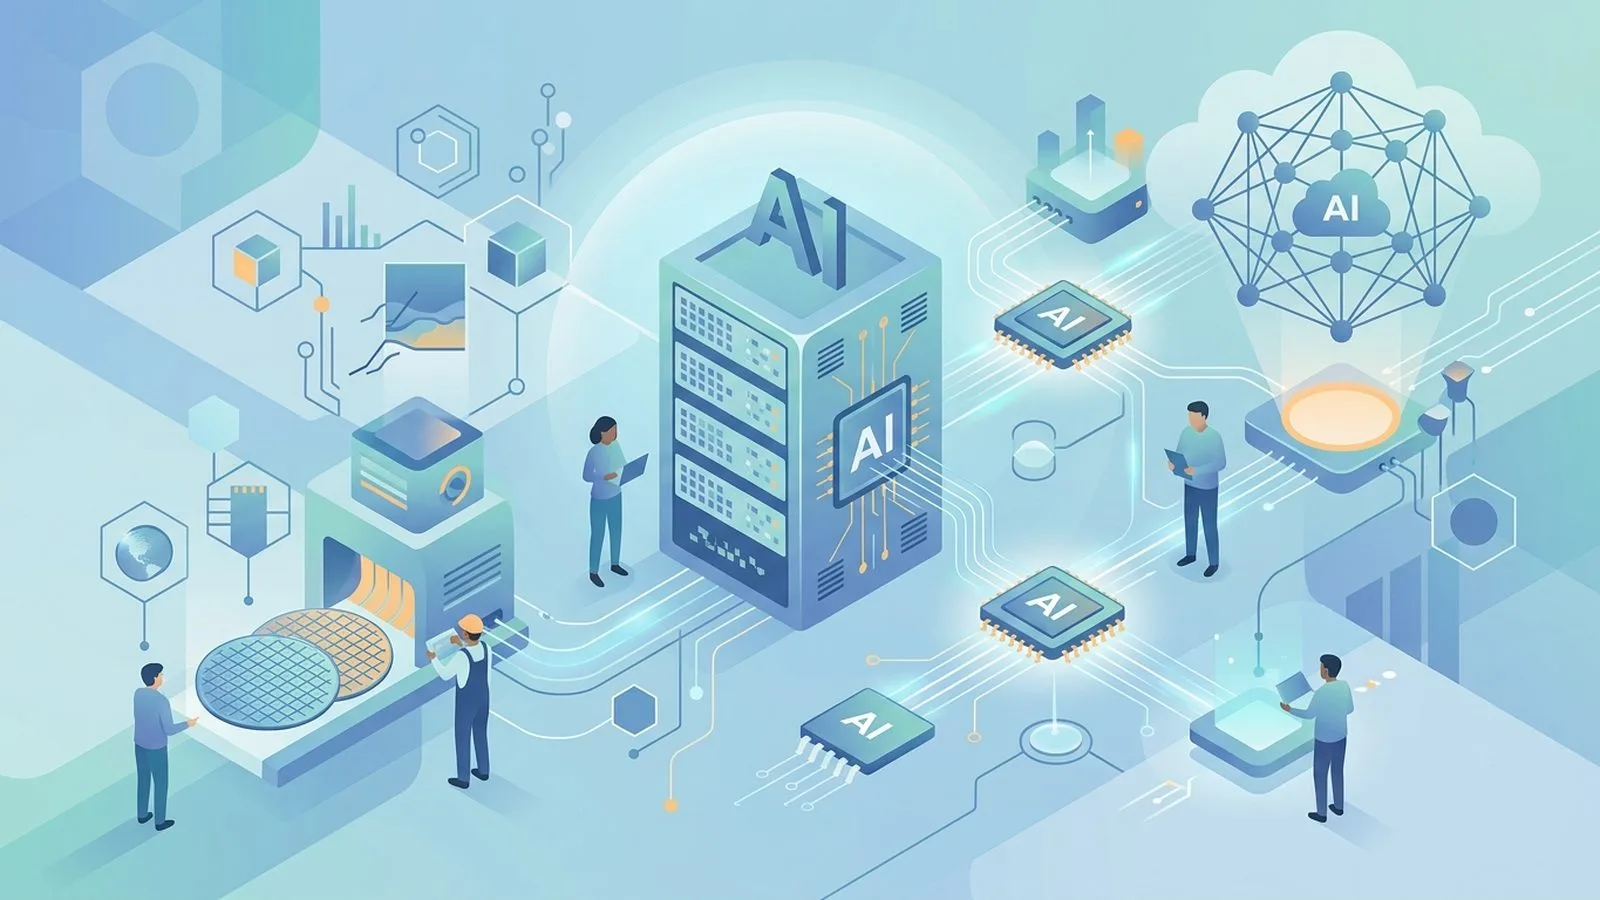
全球人工智慧算力需求持續大增,台灣半導體與電子產業鏈迎來強勁成長。從台積電先進製程、聯發科與世芯的客製化晶片,到鴻海伺服器組裝與台達電電源散熱系統,整體供應鏈展現完善的製造能量。
全球AI基礎建設需求持續擴增,帶動台灣AI伺服器代工廠啟動超過1,700億新台幣的籌資計畫。由於新世代系統導入液冷散熱與高頻寬記憶體,硬體備料成本大幅增加,台廠正加速資金調度與全球產能布局。
最新金融分析指出,中國在 2026 至 2030 年間的 AI 資本支出將高達 8.5 兆元人民幣。隨著電力需求暴增與本土晶片產能開出,伺服器採用的國產晶片比例預計將突破七成。
針對降息環境下的科技股投資策略,專家建議透過 AI ETF 進行美國與台灣市場的雙軌配置。美國市場涵蓋全球科技巨頭與軟體代理應用,台灣則掌握硬體晶片與伺服器核心供應鏈,雙向佈局能有效平衡波動並捕捉長線成長。
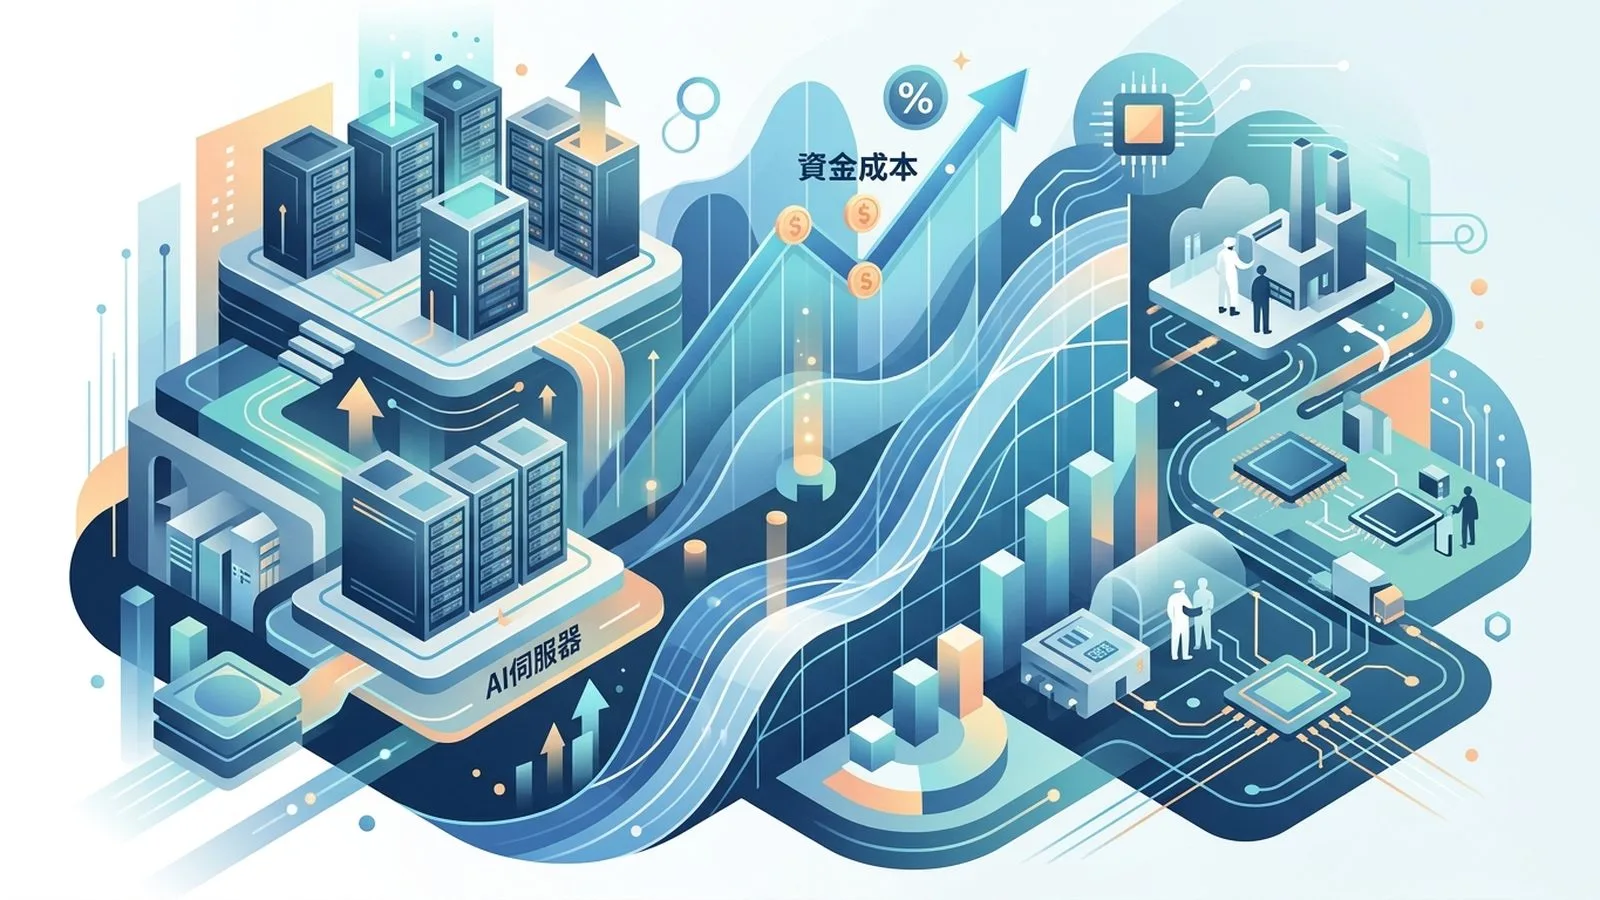
全球 AI 伺服器擴建與硬體需求增加,帶動資金成本攀升,美國 10 年期美債殖利率達 5.2%。台廠如光寶科與華碩積極佈局散熱與 AI 筆電,半導體大廠則面臨籌碼調整與技術競爭。
受惠於 AI 伺服器與先進封裝需求大增,台股市值達到新台幣 154 兆元躍居全球第四。台積電不僅穩居晶圓代工龍頭,輝達亦推動玻璃基板等次世代技術,帶動封測與元件供應鏈擴大資本支出。
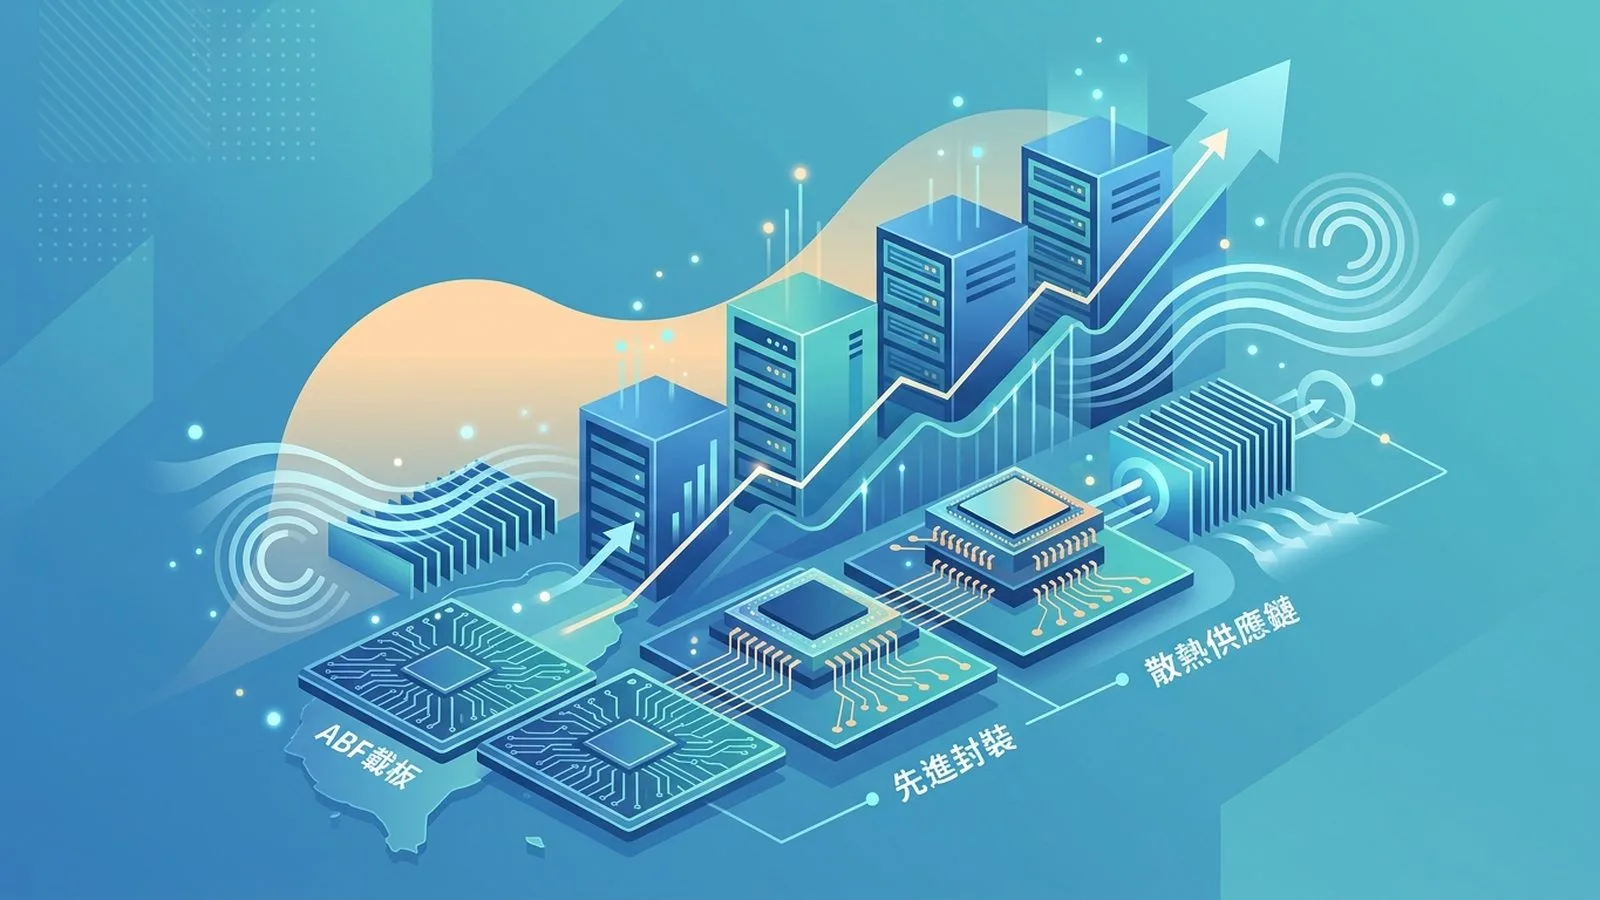
人工智慧需求持續爆發,帶動 AI 伺服器硬體規格全面升級。台灣印刷電路板與 ABF 載板全球市占創新高,配合台積電先進封裝擴產及液冷散熱技術推進,台灣零組件廠在下世代硬體浪潮中扮演核心角色。
Google 預計將年度資本支出調升至最高 2,050 億美元,並加速推出新一代 AI 模型。這波基礎建設投資帶動自研 TPU 與 GPU 伺服器需求,讓台灣半導體與組裝代工供應鏈展現強勁拉貨動能。