AI 伺服器需求推升 PCB 與先進封裝鏈 玻璃基板與液冷技術成下一波量產關鍵
人工智慧應用持續擴張,帶動 AI 伺服器與高效能晶片規格全面升級。台灣電路板與高階載板第二季產值表現亮眼,隨著液冷散熱、玻璃基板與先進封裝技術加速導入,量產時程與良率將成為影響供應鏈成長的關鍵要素。
人工智慧應用持續擴張,帶動 AI 伺服器與高效能晶片規格全面升級。台灣電路板與高階載板第二季產值表現亮眼,隨著液冷散熱、玻璃基板與先進封裝技術加速導入,量產時程與良率將成為影響供應鏈成長的關鍵要素。
全球科技巨頭加大算力投資,帶動 AI 伺服器與晶片供應鏈需求走強。然而美債殖利率維持高檔,資金成本拉升對企業融資與市場估值帶來不確定性,產業面臨資金與獲利轉化考驗。
科技巨頭加速投資 AI 資料中心,輝達推 DSX Ready 散熱標準,台積電深化 CoWoS 封裝合作。從專用晶片到高階記憶體,完整產業鏈轉向系統化競爭。
AI 伺服器需求推動台灣 PCB 與載板產值顯著成長,CoWoS 封裝、液冷散熱及 800G 光元件亦加速普及。然而隨著硬體技術複雜度大幅提高,量產良率與出貨時程將成為影響產業供應放量的關鍵。
受惠於 AI 伺服器與資料中心建置需求,台灣印刷電路板(PCB)產值預估將於 2026 年衝破新台幣一兆元。從先進封裝、矽光子到高階散熱,整體硬體供應鏈迎來明確的升級與拉貨動能。
全球人工智慧算力需求持續大增,台灣半導體與電子產業鏈迎來強勁成長。從台積電先進製程、聯發科與世芯的客製化晶片,到鴻海伺服器組裝與台達電電源散熱系統,整體供應鏈展現完善的製造能量。
全球AI基礎建設需求持續擴增,帶動台灣AI伺服器代工廠啟動超過1,700億新台幣的籌資計畫。由於新世代系統導入液冷散熱與高頻寬記憶體,硬體備料成本大幅增加,台廠正加速資金調度與全球產能布局。
最新金融分析指出,中國在 2026 至 2030 年間的 AI 資本支出將高達 8.5 兆元人民幣。隨著電力需求暴增與本土晶片產能開出,伺服器採用的國產晶片比例預計將突破七成。
針對降息環境下的科技股投資策略,專家建議透過 AI ETF 進行美國與台灣市場的雙軌配置。美國市場涵蓋全球科技巨頭與軟體代理應用,台灣則掌握硬體晶片與伺服器核心供應鏈,雙向佈局能有效平衡波動並捕捉長線成長。
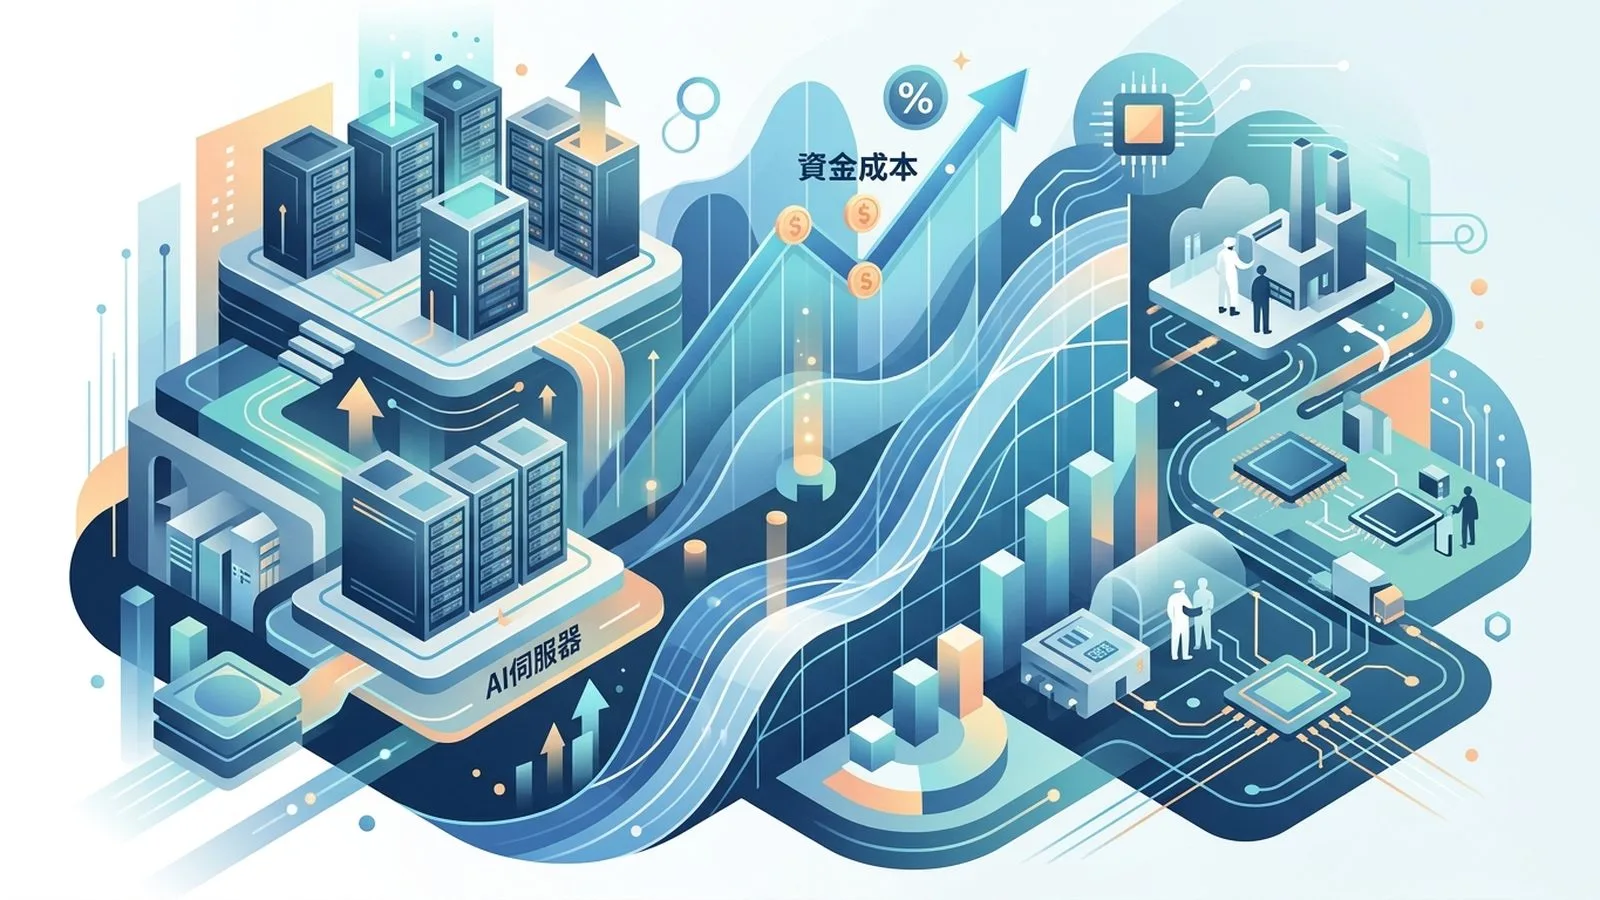
全球 AI 伺服器擴建與硬體需求增加,帶動資金成本攀升,美國 10 年期美債殖利率達 5.2%。台廠如光寶科與華碩積極佈局散熱與 AI 筆電,半導體大廠則面臨籌碼調整與技術競爭。