AI 伺服器需求推升 PCB 與先進封裝鏈 玻璃基板與液冷技術成下一波量產關鍵
人工智慧應用持續擴張,帶動 AI 伺服器與高效能晶片規格全面升級。台灣電路板與高階載板第二季產值表現亮眼,隨著液冷散熱、玻璃基板與先進封裝技術加速導入,量產時程與良率將成為影響供應鏈成長的關鍵要素。
人工智慧應用持續擴張,帶動 AI 伺服器與高效能晶片規格全面升級。台灣電路板與高階載板第二季產值表現亮眼,隨著液冷散熱、玻璃基板與先進封裝技術加速導入,量產時程與良率將成為影響供應鏈成長的關鍵要素。
全球科技巨頭加大算力投資,帶動 AI 伺服器與晶片供應鏈需求走強。然而美債殖利率維持高檔,資金成本拉升對企業融資與市場估值帶來不確定性,產業面臨資金與獲利轉化考驗。
科技巨頭加速投資 AI 資料中心,輝達推 DSX Ready 散熱標準,台積電深化 CoWoS 封裝合作。從專用晶片到高階記憶體,完整產業鏈轉向系統化競爭。
AI 伺服器需求推動台灣 PCB 與載板產值顯著成長,CoWoS 封裝、液冷散熱及 800G 光元件亦加速普及。然而隨著硬體技術複雜度大幅提高,量產良率與出貨時程將成為影響產業供應放量的關鍵。
受惠於 AI 伺服器與資料中心建置需求,台灣印刷電路板(PCB)產值預估將於 2026 年衝破新台幣一兆元。從先進封裝、矽光子到高階散熱,整體硬體供應鏈迎來明確的升級與拉貨動能。
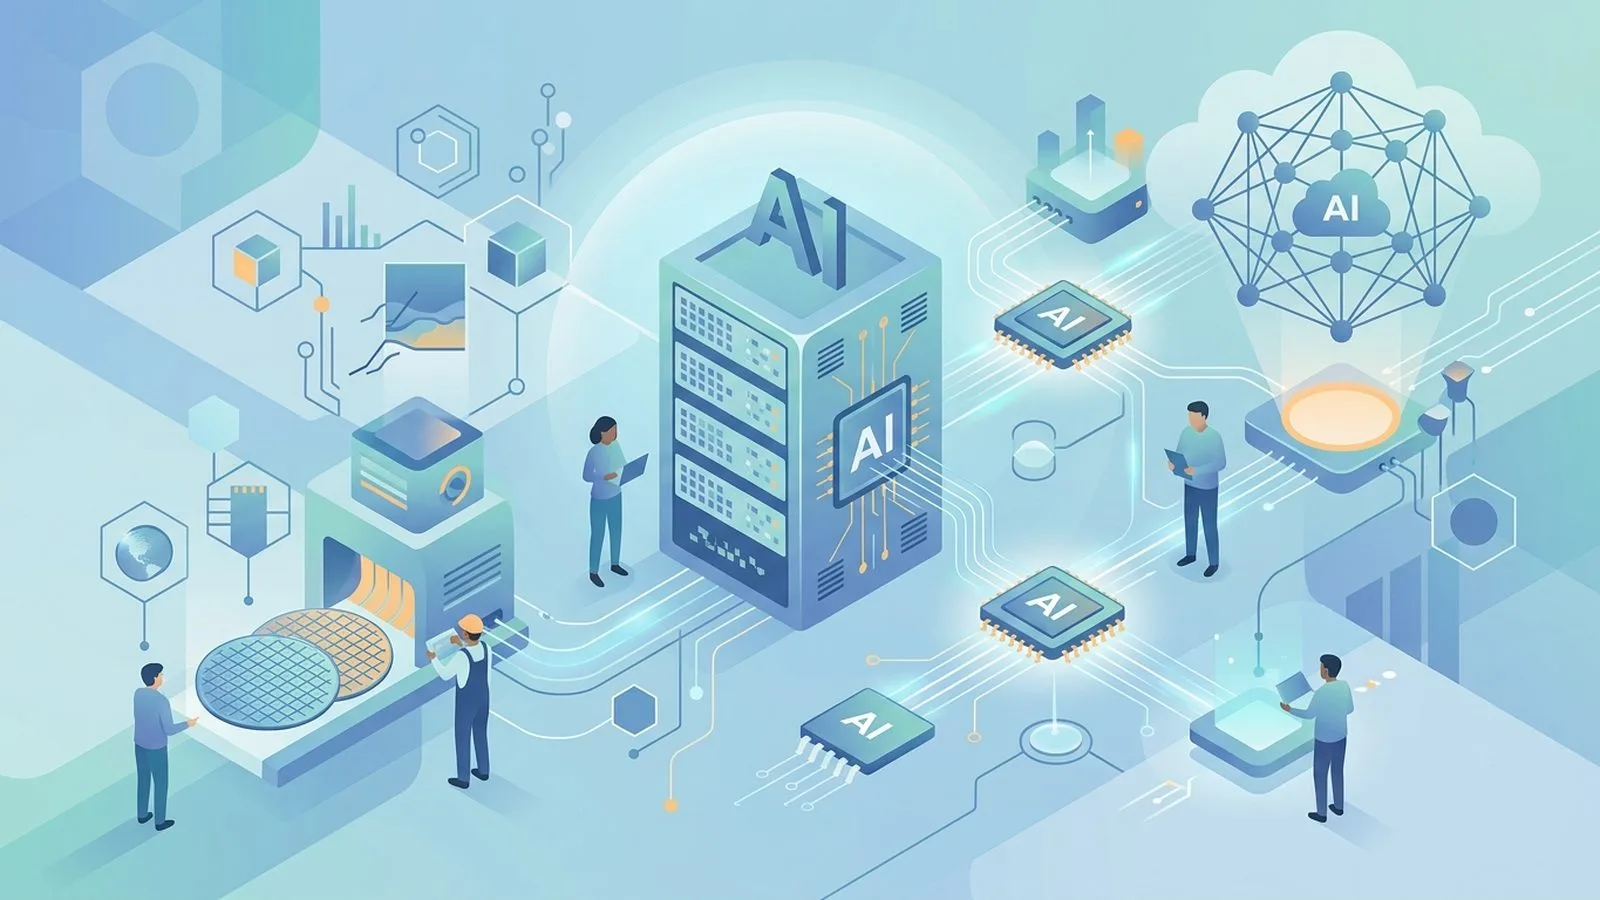
全球人工智慧算力需求持續大增,台灣半導體與電子產業鏈迎來強勁成長。從台積電先進製程、聯發科與世芯的客製化晶片,到鴻海伺服器組裝與台達電電源散熱系統,整體供應鏈展現完善的製造能量。
台灣 AI 產業吸引大量資金與人才,導致傳統產業面臨生產要素排擠壓力。專家指出,傳產轉型不應盲目採購硬體,應善用累積的領域知識與資料發展專屬 AI 應用。
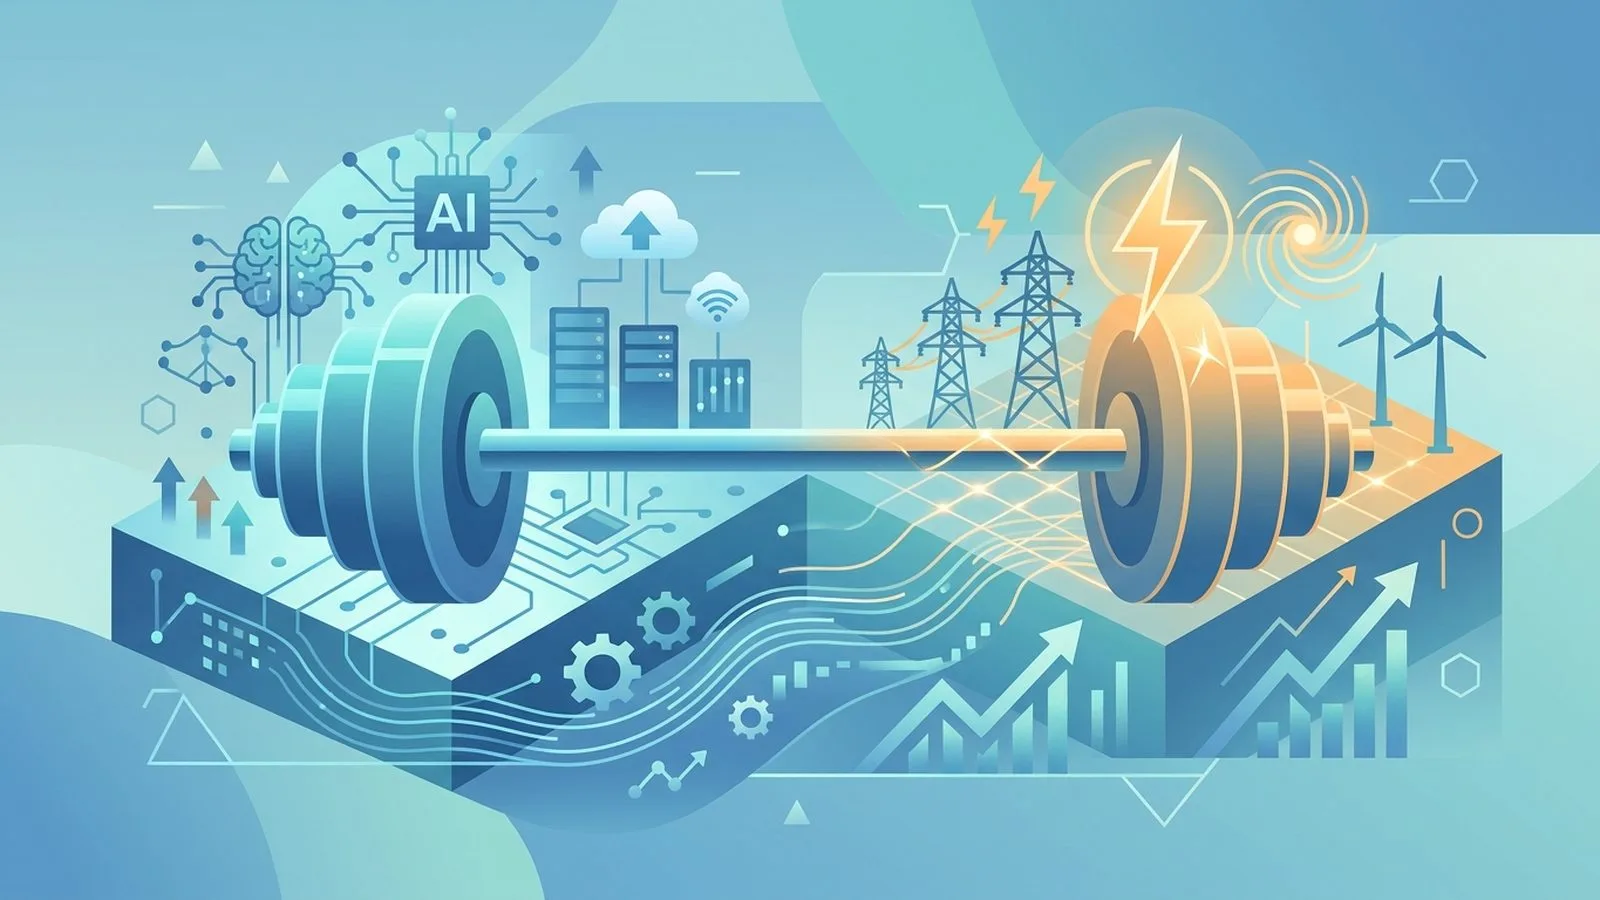
全球人工智慧投資正從單純追逐算力硬體,轉向驗證商業投資報酬率的新階段。法人提出「槓鈴策略」,建議同時佈局電力等基礎建設瓶頸與能實現落地效益的 AI 應用企業。
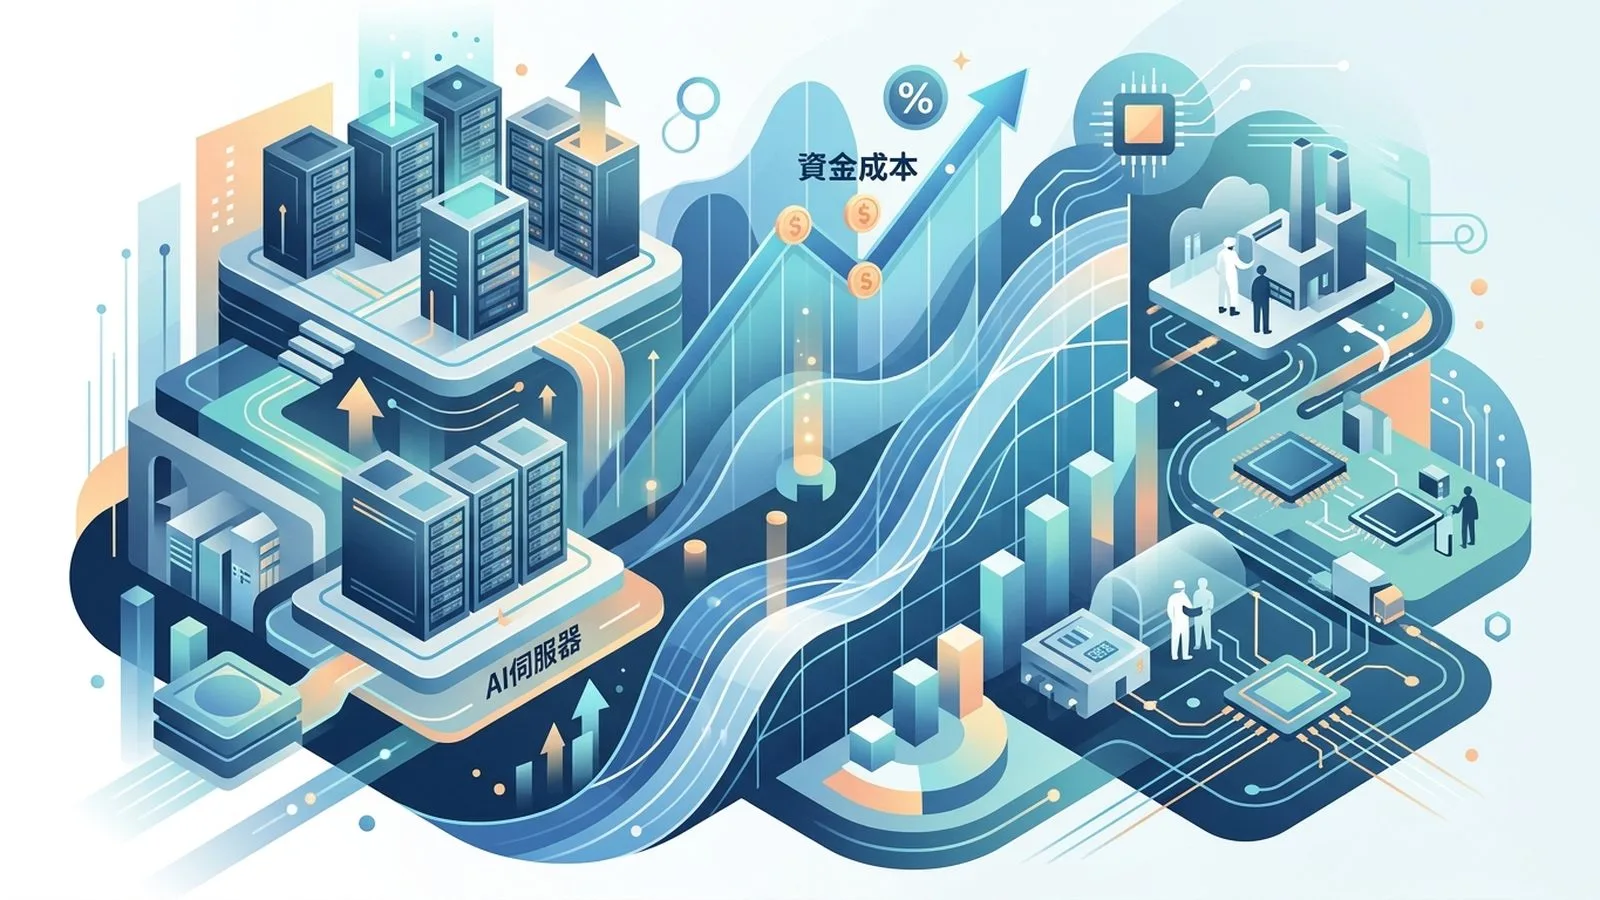
全球 AI 伺服器擴建與硬體需求增加,帶動資金成本攀升,美國 10 年期美債殖利率達 5.2%。台廠如光寶科與華碩積極佈局散熱與 AI 筆電,半導體大廠則面臨籌碼調整與技術競爭。
為推動桃園產業升級,政治人物提出四大發展策略,包含引進半導體供應鏈、建構無人載具聚落、推進航空城建設,並協助中小企業導入人工智慧(AI)智慧製造。